Overname Johan Cruijff ArenA financiële meesterzet?
- Auteur
- Stephan Bax
- Datum
- Leestijd
- 6 min
- Linie
- Eredivisie
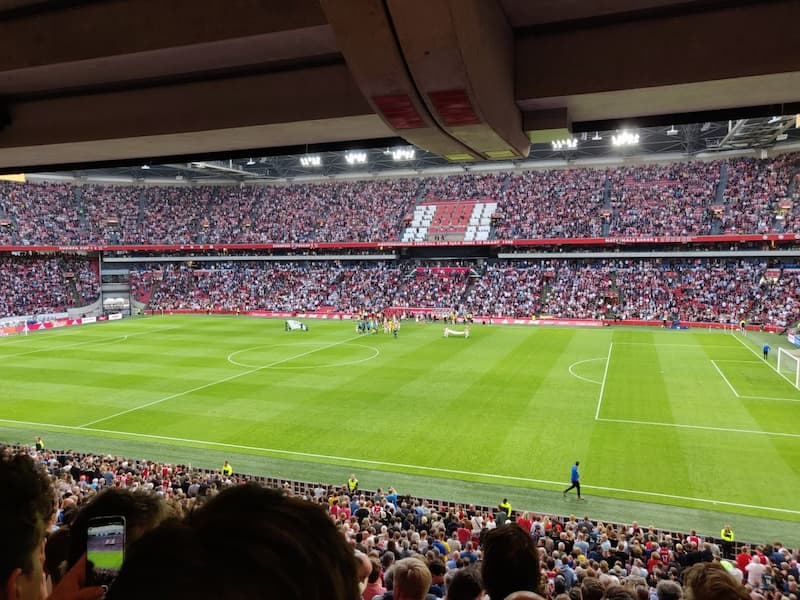
Vanmorgen vroeg kwam het nieuws naar buiten dat Ajax overweegt de Amsterdam Arena te kopen. Voetbal International meldt dat namens algemeen directeur van Ajax, Michael Kinsbergen er een beleidsplan voor de middellange termijn opgesteld is waarin de aankoop van ArenA nadrukkelijk ter sprake komt.
Hoewel het beleidsplan nog in haar conceptfase zit, is het overnemen van de Amsterdam ArenA misschien helemaal niet zo’n gek idee. Doet Ajax er goed aan om weer baas in eigen huis te worden?
De Amsterdam ArenA – Ontstaan en belangen
Ten tijde van de beursgang in 1996 werd, onder bestuurlijke leiding van M. van Praag en uitvoerende leiding van Uri Coronel en Arie van Os, de Amsterdam ArenA N.V. opgericht met een storting van een aandelenkapitaal ter grootte van zeventig miljoen euro. Dit kapitaal is als volgt ingebracht:
- €9,1 miljoen, goed voor 13% van de aandelen door de vereniging AFC Ajax*;
- €31,8 miljoen, goed voor 48% van de aandelen door de gemeente A’dam (certificaten zonder exploitatierechten);
- €29,5 miljoen, goed voor 39% van de aandelen door private investeerders.
Deze verdeling geeft de ingewikkelde verhoudingen in de ArenA nog steeds goed weer.
De rest van de financiering van de bouw werd als volgt ingebracht:
- €20,4 miljoen ingebracht door ‘Founders’ middels Amsterdam Stadion C.V.; **
- €4,5 miljoen als bijdrage van het voormalige Ministerie van Welzijn, Volksgezondheid en Cultuur;
- €31,8 miljoen als hypothecaire lening, verstrekt door ABN Amro.
Daarmee waren de totale bouwkosten €127 miljoen. Minimaal vijftig miljoen euro overige bouwgerelateerde kosten zoals het Transferium en aanpassingen aan infrastructuur, zijn niet in deze bouwkosten meegenomen.
Noot:
* De welwillende grondeigenaar van De Meer, gemeente Amsterdam, heeft de erfpachtovereenkomst behorende bij De Meer doorgescheurd en Ajax een vertrekbonus meegegeven om te investeren in de ArenA.
** Een achttal Founders brachten samen 20 miljoen euro, (€2.27 miljoen per Founder, alleen Philips het dubbele en los van evt. inbreng aandelenkapitaal) in: Philips, Grolsch, een consortium van twee bouwbedrijven (Ballast Nedam N.V. en Koninklijke BAM Groep N.V.), Coca Cola, de Staatsloterij, ABN Amro, KPN en de RAI. In ruil hiervoor kreeg Amsterdam Stadion C.V. bepaalde reclamerechten en gebruiksrechten (lees: exploitatierechten) voor tien jaar.
De hierboven beschreven financieringsconstructie van de ArenA, met bijbehorende eigendomsbelangen en langlopende exploitatierechten, heeft Ajax in een langdurige spagaat gebracht: Ajax kan niet groeien door in eigen beheer “hun” stadion te exploiteren.
De onuitputtelijk zoektocht naar kapitaal om sportieve successen te financieren hebben er voor gezorgd dat stadionopbrengsten maar voor 13% naar Ajax gaan.
Precies 87% Van de exploitatieopbrengsten van het stadion komen dus bij externe partijen terecht. Gezien de cijfers van Amsterdam Arena N.V, loopt Ajax hiermee pakweg tientallen miljoenen euro’s structurele omzet mis. Wanneer Ajax de volledige exploitatierechten heeft, wordt het stadion een zeer belangrijke bron van omzet voor de club
2015-2020
Dankzij het transferbeleid en de Champions League-deelnames de agio-reserves opgelopen naar €116 miljoen (per halfjaarcijfers februari 2015). Aangezien een beursgenoteerde spaarpot nutteloos is, komt het moment om met dit geld iets te doen steeds dichterbij.
Naast geld, was er sinds de opening van de Arena op 14-08-1996 vooral geduld nodig om de strategische fouten rondom de financieringsconstructie van de Arena te verwerken. Ajax moet de exploitatierechten van de Arena verkrijgen, hiervoor is een meerderheidsbelang in Stadion Amsterdam NV benodigd.
Ajax heeft ondertussen een voorkeursrecht op het certificatenpakket van de gemeente Amsterdam. Daarbij heeft de gemeente Amsterdam zich tevens gecommitteerd om tot 2034 haar certificaten van aandelen niet actief op de markt aan te bieden. Hiermee is het maatschappelijke belang van een multifunctioneel voetbalstadion in Amsterdam verankert; maar ook de risico’s en lasten.
De gemeente wil daarom het liefst van deze certificaten of aandelen af. De gemeente blijft wel een belangrijke partner wat betreft organisatie en exploitatie (evenementen). Echter, de certificaten op aandelen van de gemeente bieden Ajax geen perspectief op meer zeggenschap omtrent de exploitatie.
Qua exploitatie van de ArenA zijn de aandelen van de Founders cruciaal. In 2005 bleek al dat de belangen van Ajax en de Founders niet parallel lopen. Grolsch spande een kort geding aan tegen Ajax. Het ging over de aanwezigheid van reclameborden van Amstel. Dit werd in den minne (vergoeding aan Grolsch + exclusiviteit op de bierverkoop tot 2017) geschikt zodat Ajax weer zijn publiciteitsrechten langs het veld kreeg.
Hieruit bleek al dat Grolsch zijn exploitatierechten (incl. branche-exclusiviteit) ruimer interpreteerde dan dat Ajax lief was. SABMiller, eigenaar van Grolsch en bottelaar van Coca Cola (twee Founders), lijkt de cruciale partij in de huidige constructie te zijn. Concurrent Jupiler (InBev) is tot 30 juni 2015 (optioneel 2 jaar extra) sponsor van Ajax. Zodra Ajax eigenaar is van de Arena, zal er ook snel Jupiler bier uit de tap stromen.
Dergelijke tegenstellingen zie je ook terug in de vele nieuwe sponsorovereenkomsten: o.a. Ziggo, Huawei (dubbeldeal met de club en met Stadion Amsterdam NV) zijn niet geheel toevallig beiden concurrenten van de Founders KPN en Philips. Bovendien is de vorige shirtsponsor (en Founder) Aegon per januari 2015 vervangen door Ziggo. Van de originele Founders zijn Philips en de RAI ook al uitgestapt en is het niet moeilijk te raden dat ook KPN zich terugtrekt uit de Stadion Amsterdam NV.
ABN Amro blijkt een coöperatieve partij te zijn die ook weer is ingestapt als sponsor en waarschijnlijke financier van toekomstige verbouwingsplannen. Deze plannen zullen het consortium van bouwbedrijven ook aanspreken. Wat rest is de Staatsloterij maar die leken bij voorbaat al het kleinste problemen te vormen.
De resterende 10-jarige exploitatierechten lopen aan het einde van seizoen 2015/2016 weer op zijn eind. Het is niet ondenkbaar dat Ajax de aandelen van de Founders in de zomer van 2016 bemachtigt. Doordat zowel Ajax als de Arena beursgenoteerde NV’s zijn, zal rond deze koersgevoelige informatie de aankomende tijd een rookgordijn blijven hangen.
Zodra de exploitatierechten van het stadion in handen zijn van Ajax, is er voor de gemeente Amsterdam eindelijk een mogelijkheid om uit de ArenA en Ajax te stappen.
Zodra de exploitatierechten van het stadion in handen zijn van Ajax, is er voor de gemeente Amsterdam eindelijk een mogelijkheid om uit de ArenA en Ajax te stappen.
De gemeente kan het geïnvesteerde publieke geld onmogelijk nog verder afwaarderen terwijl er voor Ajax geen noodzaak is om de deal rond te krijgen. Echter, de gemeente is ook nog voor 50% eigenaar van de grond onder De Toekomst. Het 50% aandeel in De Toekomst kan als wisselgeld dienen om de belangen van de gemeente in Ajax en de Arena af te bouwen.
Er ligt nu een vergevorderd plan om 4500 woningen te bouwen zonder veel infrastructurele kosten vanwege de aanwezigheid van de snelweg A2, metrostation, treinstations en winkelcentra.
Het belang van Ajax is echter niet groot. Hooguit dat het trainingscomplex en het stadion weer bij elkaar komen. Het vernieuwde voetbalinstituut Ajax City zal op de huidige grond van Sportpark Strandvliet (eigenaar is gemeente Amsterdam en het huurcontract met de tennisvereniging loopt tot 2017) en voetbalclub FC Amsterdam tot stand moeten komen. Wellicht worden de golfclub Old Course en de tuinparken ook in de plannen betrokken.
De deal met de gemeente is erg complex en zal, gezien het publieke geld dat in de ArenA en Ajax zit, veel maatschappelijke discussie oproepen.
Wat gaat dit alles kosten?
Hoewel Ajax het huidige eigendomsaandeel van 13% in het stadion in 2013/2014 waardeert op 5,2 miljoen euro, is de waarde van de 39% aandelen van de Founders relatief gezien wat hoger – vermoedelijk ongeveer vijftig á zestig miljoen euro.
Dit is gebaseerd op de boekwaarde van de gemeente in 2011, waar 48% aan certificaten op aandelen 31,6 miljoen euro waard waren na een gigantische afwaardering sinds 2008. Gezien de huisvestingskosten op de winst- en verliesrekening van 10,5 miljoen euro, kan een deal van deze omvang tussen de vijf en tien jaar worden afgeschreven zonder al te veel impact te hebben op de bedrijfsvoering.
Als gevolg gaan er tientallen miljoenen euro’s omzet naar Ajax, omdat de exploitatie van het stadion nu volledig in handen van de club is. Ajax kan op de lange termijn qua omzet ongeveer net zulke goede cijfers als de laatste jaren blijven schrijven, zonder dat het daarbij afhankelijk is van uitgaande transfers. Of het plan om de ArenA uiteindelijk te kopen doorgang vindt, is uiteindelijk afhankelijk van de RvC die goedkeuring moet geven. Als er echter een moment is om weer baas in eigen huis te worden, dan is het nu. Op de (middel)lange termijn is dit plan financieel zeer interessant.